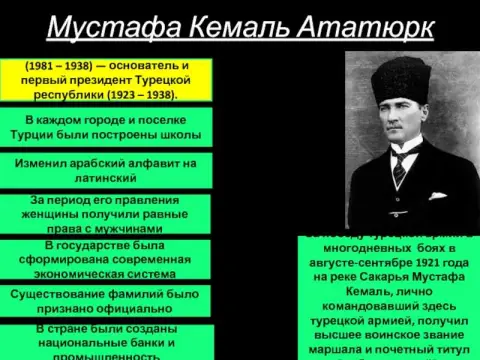
Исламский банк в Турции работает под юридическим названием «банк участия» (Katılım Bankası), что позволяет финансовым институтам соблюдать принципы шариата, не нарушая светского законодательства страны. В турецких нормативных актах и национальных законах термин «исламский» стараются избегать, заменяя его концепцией участия в прибыли или разделения рисков. Это решение помогает интегрировать традиционные социально-экономические институты в современную рыночную экономику, сохраняя при этом конституционную светскость государства.
Феномен банков участия в светской республике
Развитие исламских финансовых структур в Турции является частью процесса постепенной десекуляризации общества и возврата к традиционным взглядам на государственное управление. Этот тренд стал более заметным с приходом к власти Партии справедливости и развития (AKP). Исторически еще в эпоху расцвета Османской империи существовали «денежные вакфы» (para vakıf), которые финансировали больницы и медресе, однако они сталкивались с высокими рисками невозврата займов.
В период реформ 1920–1930-х годов западная банковская модель практически полностью вытеснила исламские практики из-за политики секуляризации. Возрождение началось лишь в первой половине 1980-х годов. Решением Совета министров от 16 декабря 1983 года был принят закон № 83/7506, создавший «Специальные финансовые дома». Важно понимать, что даже тогда законодатели исключали из документов такие термины, как риба или мурабаха, чтобы избежать радикализации и обеспечить стабильность политической системы.
Сегодня банковская система Турции включает в себя ряд банков участия. Они не просто альтернатива обычным банкам, а институты с иной философией, ориентированные на этичных инвесторов и тех, кто стремится исключить процентные операции из своего финансового оборота.
Механика работы: чем «банки участия» отличаются от обычных?
Главное отличие заключается в полном отказе от риба (процентов). В классическом банке деньги являются товаром, который сдается в аренду под процент. В исламском банкинге банк не дает деньги в долг, а становится партнером или торговым посредником.
Ключевые инструменты финансирования
Вместо кредитных договоров используются специфические контракты, которые превращают финансовую операцию в реальную торговую сделку:
-
Murabaha (Мурабаха): Это наиболее распространенный метод торгового финансирования. Если клиенту нужен товар (например, автомобиль), банк покупает его у продавца и перепродает клиенту с заранее оговоренной наценкой в рассрочку. Клиент точно знает сумму ежемесячного платежа, и она не меняется до конца срока, что исключает неопределенность.
-
Ijarah (Иджара): Аналог лизинга, где банк приобретает актив и передает его клиенту в пользование за арендную плату.
-
Musharakah и Mudarabah: Формы партнерства, где банк и клиент делят как прибыль, так и риски от инвестиционного проекта.
Существует мнение, что доходность исламских банков почти идентична ставкам коммерческих банков. Это происходит потому, что обе системы работают в единой экономической среде и зависят от рыночных цен на краткосрочное финансирование. Однако принципиальная разница заключается именно в методах: в Participation Bank прибыль возникает от купли-продажи товаров или услуг (что является халяль), а не от факта использования денег (что считается харам).
Кроме того, исламские банки исключают из своей деятельности любые сферы, наносящие вред обществу. Они не финансируют производство алкоголя, табачных изделий, игорный бизнес или оружие. Это делает их привлекательными для тех, кто ценит социальную ответственность бизнеса.
Обзор банковского сектора Турции
Банковская система страны регулируется двумя ключевыми органами: Центральным банком Турции (CBRT), который управляет монетарной политикой, и Агентством по регулированию и надзору за банковским сектором (BDDK). Все институты подчиняются Закону № 5411 «О банках».
Активы банков в Турции составляют десятки триллионов лир. Несмотря на инфляционные вызовы, коэффициент достаточности капитала в турецких банках составляет в среднем 17%, что почти в два раза выше международного минимума (8%). Это свидетельствует о высокой устойчивости системы к кризисам.
Основные группы банков
-
Коммерческие банки: Основа системы, включающая государственные (Ziraat Bankası, Halkbank, VakıfBank), частные и иностранные организации.
-
Банки участия: Специализируются на беспроцентном финансировании через торговые и партнерские операции. К наиболее значимым относятся Kuveyt Türk, Albaraka Türk и Ziraat Katılım.
-
Банки развития и инвестиций: Ориентированы на инфраструктурные проекты и не работают с частными лицами напрямую.
Практическое руководство: открытие счета иностранцем
Для многих релокантов и инвесторов актуальным становится вопрос открытия банковского счета в Турции. Процесс может варьироваться от очень простого до достаточно сложного в зависимости от банка и статуса клиента.
Необходимые документы
Стандартный набор для обращения в отделение обычно включает:
-
Загранпаспорт со штампом о въезде;
-
Местная сим-карта (обязательно для мобильного банкинга);
-
Подтверждение адреса проживания (договор аренды или справка из отеля);
-
Турецкий налоговый номер (получается онлайн на сайте ivd.gib.gov.tr или в налоговой инспекции);
-
Копия внутреннего паспорта (иногда требуется нотариальное заверение).
Для некоторых банков, особенно государственных, может потребоваться наличие вида на жительство (ВНЖ) или российский ИНН.
Популярные банки для нерезидентов
DenizBank — крупный частный банк, который часто выбирают из-за лояльности к клиентам из СНГ. Он предлагает мультивалютные карты и поддержку на английском языке. Однако стоит учитывать, что при открытии счета нерезиденту часто требуется внести депозит (сумма может варьироваться от 10 000 лир до 5 000 USD). В некоторых случаях банк может «заморозить» эти средства на срок от 1 до 3 месяцев.
Ziraat Bankası — старейший государственный банк с огромной сетью отделений (более 1700). Это один из немногих вариантов, где иностранцы без ВНЖ могут попытаться открыть счет по паспорту, особенно в крупных городах вроде Анкары или Измира. Банк может не требовать депозит, но строго проверяет подтверждение адреса проживания.
Kuveyt Türk Katılım Bankası — если ваша цель именно исламский банк участия, то это крупнейший игрок в данном сегменте. Он входит в топ-10 банков страны по объему активов и предлагает полноценный спектр продуктов: от счетов участия до финансирования недвижимости без использования процентов.
Важные нюансы обслуживания
При работе с турецкими банками важно учитывать специфику коммуникации. В отличие от многих стран СНГ, общение на русском языке в отделениях встречается редко, а уровень английского у рядовых сотрудников может быть ограниченным.
Также стоит помнить о способах пополнения средств. Одним из быстрых вариантов является система «Золотая Корона», которая позволяет делать моментальные переводы. Для крупных сумм наиболее выгодным остается SWIFT-перевод в валюте, хотя в 2024–2025 годах для граждан РФ могут действовать определенные ограничения на исходящие операции через некоторые банки (например, DenizBank может требовать совершения таких транзакций лично в офисе).
Выбор между обычным коммерческим банком и исламским банком участия зависит от ваших целей. Если вам важна технологичность и широкая сеть для повседневных трат — подойдут частные или государственные банки. Если же вы стремитесь к соблюдению этических норм финансирования или хотите использовать инструменты партнерского капитала, банки участия станут оптимальным решением.
Читайте также
Весь раздел «Экономика»Торговая палата Стамбула (İTO): функции и структура работы
Религия в Турции: исламские традиции и светский строй
Турецкие ковры ручной работы магазины в интернет шелковые ковры
Грамматика турецкого языка: основы и принципы построения
Турция — светская страна или исламская? История и политика